11月7日,由西安交通大学经济与金融学院主办的“债务、货币与政策”宏观金融研讨会在创新港校区举行。来自厦门大学、中央财经大学、北京大学、西安交通大学等高校的专家学者参加会议,围绕政府债务、货币政策以及税收政策等当前最热门的宏观金融议题展开深入研讨与交流。会议由经济与金融学院金融系主任程茂勇教授主持,马文涛教授、高蓓教授、程可为助理教授、葛瑶助理教授等校内外近50名师生参加本次研讨会。
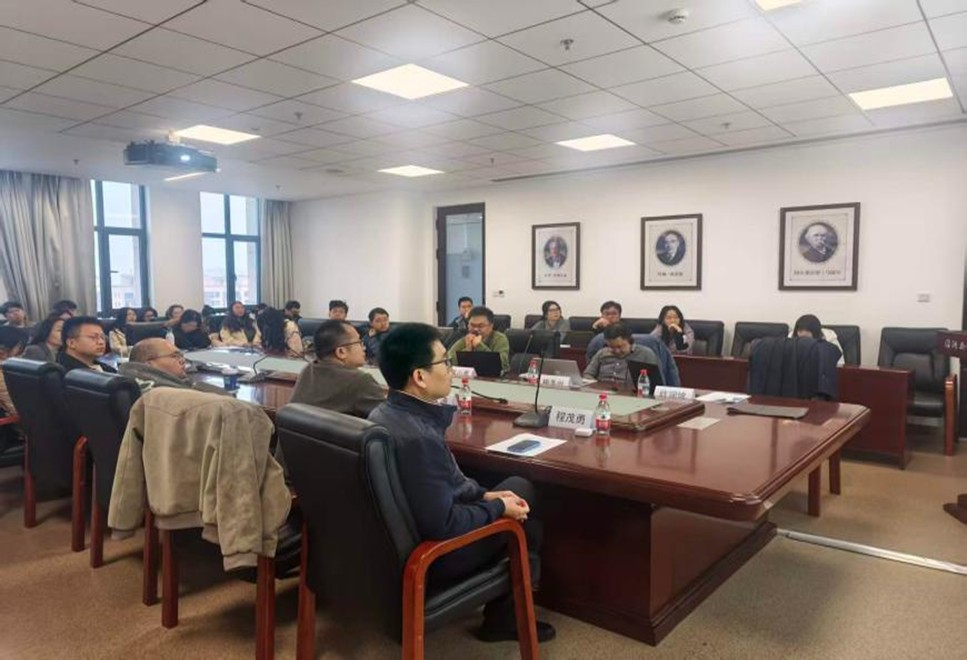
程茂勇代表金融学科对与会专家致以热烈欢迎。他表示,宏观金融研究是推进我国金融强国建设的重要理论支撑,经济与金融学院在该领域既有深厚的研究积淀与优良学术传统,也面临新形势下加快学科建设的现实紧迫性。他期待各位专家以本次研讨会为平台,既分享宏观金融领域的前沿成果与最新进展,也为学院金融系的方向凝练、队伍建设和科研提升把脉问诊、建言献策。同时希望以此次会议为契机,进一步深化校际学术交流与合作,凝聚研究合力,共同推动我国宏观金融研究迈向更高水平。
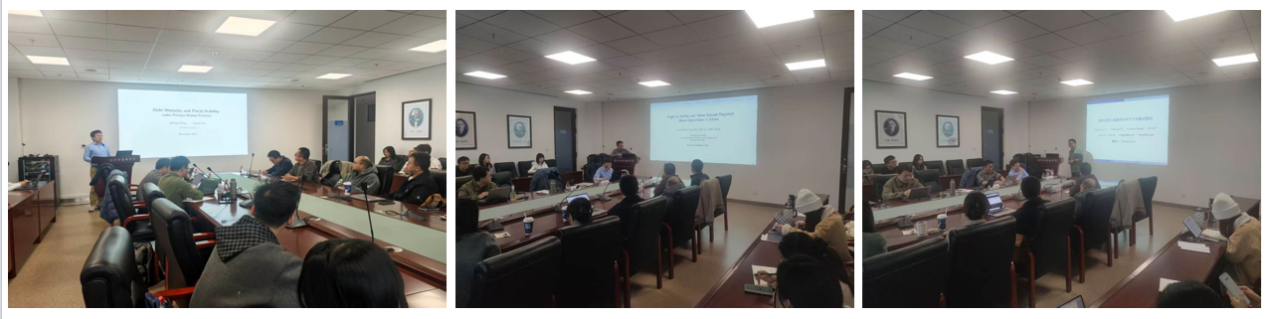
学术分享与研讨环节,厦门大学邹至庄经济研究院副院长及王亚南经济研究院和经济学院薛涧坡教授以“Debt Maturity and Fiscal Stability under Primary Market Frictions”为题,就政府债券交易摩擦、债务期限与财政稳定之间关系进行了细致的理论建模、精巧的数学推演与深入的模拟分析,揭示出合理的债务期限选择对于宏观经济稳定的重要理论价值。中央财经大学国际经济与贸易学院教授、博士生导师、国家级高层次人才计划入选者梅冬州以“Flight-to-Safety and Term Spread Targeted Bond Operations in China”为题,探讨在我国金融市场,尤其是债券市场分割态势下,人民银行国债买卖操作对银行信贷投放的传导机理,揭示出在特定中国制度背景与发展阶段上结构性货币政策设计与实施的重要现实价值。北京大学经济学院财政学系长聘副教授崔小勇以“Optimal Taxation when Adverse Selection Meets Moral Hazard”为题,就信息不对称下最优税制设计与执行进行一般性的理论建模与数值校准,并从契约设计角度将最优税收设计分解为受逆向选择影响的“能力(Ability)边际”与受道德风险制约的“运气(Luck)边际”,揭示出“运气(Luck)边际”对于财富积累的重要理论价值,既为高收入征收高税收提供了重要微观基础,也为理解时代风口对于个人成长提供极具现实的指导。与会专家、师生围绕相关研究的理论模型构建、数据收集与整理、研究方法选择及其经济内涵等内容,展开充分的研讨与深入的交流。
研讨会最后,经济与金融学院马文涛教授作总结发言。他表示,本次研讨会以“债务、货币与政策”为主题,选题贴切、切中宏观金融研究的关键议题:既契合宏观主题与微观基础相结合的典型研究范式,也深化了与会师生对我国政府债券市场与政府债务管理、结构性货币政策的实施与传导、信息不对称条件下的最优税制设计与执行等问题的认识。本次研讨会将推动学院金融系进一步凝练研究方向、夯实研究基础,为持续产出具有交大特色的宏观金融研究成果、服务我国金融强国建设明晰路径。