为深入贯彻中央金融工作会议精神,推动金融科技与金融工程学科高质量发展,促进金融科技与金融工程领域学术研究与实践问题的深入交流,西安交通大学系统行为与管理实验室、西安交通大学经济与金融学院将于2026年9月13日举办“金融科技与金融工程学科研讨会”。会议将围绕金融科技与金融工程领域的最新理论进展、前沿研究成果、学科建设与成果传播等议题开展深入交流,搭建高水平学术对话平台。
诚挚欢迎相关领域专家学者、师生及业界同仁参会交流。
一、会议信息
时间与地点:2026年9月13日 西安交通大学创新港校区 涵英楼 5-8121会议室
主办单位:西安交通大学系统行为与管理实验室、西安交通大学经济与金融学院
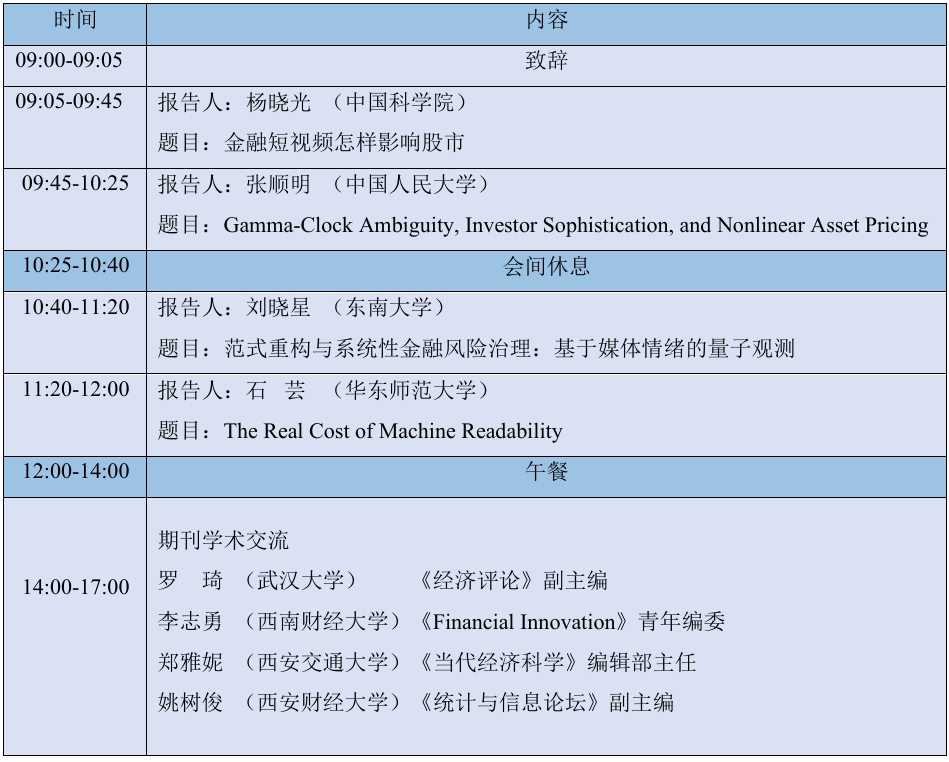
二、会议日程
9月12日下午 报到
9月13日上午 学术报告
9月13日下午 学术期刊交流
9月14日 离会
三、学术报告信息
1 报告题目:金融短视频怎样影响股市
报告人:杨晓光(中国科学院)
摘要:短视频是当今社会渗透率最高的媒体形式,正在对经济社会产生广泛影响。本报告以2020年9月至2024年12月抖音平台八万余条金融类短视频为样本,利用大语言模型与视觉模型提取短视频市场预期、博主面部情绪和短视频内容专业度等多维度特征指标,通过时间序列回归、分组检验、调节效应分析与尾部风险检验,实证考察短视频对股票市场的影响。研究发现:短视频市场预期对次日收益率与换手率具有显著正向影响,并且数日之后先后出现反转。短视频市场预期的次日效应集中于散户偏好度高的股票;博主面部情绪能正向调节该效应,而短视频内容专业度则呈现负向调节;上述差异主要表现在牛市,在熊市不显著甚至反向。进一步,博主面部情绪加权市场预期的五日累积值与未来市场大跌的概率显著正相关,而内容专业度加权市场预期与未来市场大跌的概率则呈现显著负相关。
报告人简介:杨晓光,现任中国石油大学(北京)资深教授、中国科学院数学与系统科学研究院研究员、博导,中国系统工程学会理事长,欧亚系统科学研究会副理事长,《系统工程理论与实践》、《系统科学与数学》主编,曾任中国科学院系统科学研究所副所长,中国科学院管理决策与信息系统重点实验室主任,中国科学院预测科学研究中心副主任。杨晓光教授是中国青年科技奖、国家杰出青年基金、北京市科学技术进步一等奖、教育部科学技术进步一等奖、茅以升青年科技奖和复旦管理学杰出贡献奖等奖项的获得者,是国务院特殊贡献专家、全国优秀科技工作者。主要研究方向为风险管理、资产选择与优化、宏观经济分析,在《管理科学学报》等期刊发表论文300余篇。
2 题目:Gamma-Clock Ambiguity, Investor Sophistication, and Nonlinear Asset Pricing
报告人:张顺明 (中国人民大学)
摘要:We develop a two-date general equilibrium model with CARA investors and multivariate variance-gamma payoffs driven by a common Gamma clock. Sophisticated investors know the true rate; naive investors maximize minimum expected utility over an interval. Gamma mixing makes the certainty equivalent logarithmic, yet strict concavity keeps demand unique; the naive worst-case rate switches across exposure thresholds, making demand kinked. A common price direction reduces market clearing to a scalar root and yields continuous but kinked regime transitions. The naive-share effect is state dependent, Gamma shape scales discounts and premia without moving regimes, and correlation can relocate regimes. True expected payoffs differ from the variance-gamma location vector, separating risk premia from location discounts. The mixed-sophisticated root difference governs benchmark price distance and ambiguity-induced price-scaled alpha, while CAPM alpha also reflects unspanned skewness.
报告人简介:张顺明,中国人民大学财政金融学院教授(吴玉章讲席教授),博士生导师。华中师范大学学士,中国科学院系统科学研究所硕士和博士。曾执教清华大学经济管理学院,(加拿大)西安大略大学经济学系,(新西兰)惠灵顿维多利亚大学经济金融学院,厦门大学经济学院。2008年度国家杰出青年科学基金获得者。现任《系统工程理论与实践》等期刊编委。主持过国家自然科学基金青年项目、国家社会科学基金重点项目、国家杰出青年科学基金、国家自然科学基金面上项目4项、国家自然科学基金重点项目(数字经济变革下金融风险管理理论研究,2023-2027)等。现参与科技部重点研发计划“金融数据合成与智能模型风险监测关键技术及应用”(专项:社会治理与智慧社会科技支撑),主持课题1 “金融数据合成及数据风险评估技术研究” (2023-2026)。近年来一直专注不确定性的最新进展,研究暧昧性与资产定价,在国内和国际主流经济学与金融学期刊发表一百多篇论文。
3 题目:范式重构与系统性金融风险治理:基于媒体情绪的量子观测
报告人:刘晓星 (东南大学)
摘要:值此数字信息高度互联的数智时代,精准识别媒体情绪与金融风险的复杂演化机制,是实现系统性金融风险前瞻性治理,维护国家金融安全的重要基础。常用标量化表示能够描述已实现的情绪方向与风险水平,却难以同时保留多种媒体情绪可能状态和多种金融风险可能状态的共存、跨媒体和跨市场的非可分联合关系,以及全球重大事件情境下预期分歧调整与市场共识形成过程。基于2023—2025年中美英三国媒体53万余篇新闻报道以及六类金融市场1万多个日频数据,本文结合量子概率的“状态—观测”结构,对称构造媒体情绪和金融风险的量子叠加效应、量子纠缠效应与量子观测效应模型,研究媒体情绪观测经预期条件变化影响系统性金融风险演化的机制及其治理识别。研究发现:全球重大事件冲击下,媒体情绪和金融风险均呈现量子叠加、量子纠缠和量子观测效应;同窗比较表明,量子表示能够在媒体端和风险端补充经典关系向量未充分保留的状态重组信息。机制检验揭示,媒体情绪观测推动以公开信息预期分歧表征的预期更新,并通过市场隐含预期的条件收敛引致风险状态稳定;这一机制在国家与跨国尺度呈现不同吸收时序,并受不同国家媒体来源、新闻主题类别和金融市场类型的共同约束。本文进而将系统性金融风险治理由单一总体压力下降重构拓展为联合状态恢复、跨市场关系压缩与总体压力衰减的三维治理识别;十二项全球重大事件中多数获得多维复合治理识别,表明冲击吸收具有多路径和条件性。上述发现揭示了“媒体情绪观测—预期条件收敛—风险状态稳定”的系统性金融风险治理机制,并以“未发识险—关联辨险—有序观测—条件收敛”的思路逻辑深化风险治理理论,为构建中国特色金融风险治理体系,运用量子科技服务国家金融安全战略提供新的理论支撑与经验证据。
报告人简介:刘晓星,东南大学经济管理学院金融系主任,兼任东南大学金融安全大数据实验室主任和金融工程研究中心主任。国家级人才计划特聘教授、二级教授、首席教授,入选江苏省“青蓝工程”中青年学术带头人;兼任全国高等学校金融学类专业教学指导委员会委员、江苏省资本市场研究会副会长及《计量经济学报》编委。研究方向:金融理论与政策、金融工程与风险管理、金融安全与金融智能。目前主持国家社科基金重大项目和国家自然科学基金面上项目各一项,已主持完成国家社科基金重大专项1项、国家自然科学基金面上项目4项,省部级和横向课题10余项。在《中国社会科学》、《经济研究》、《金融研究》、《世界经济》、《管理科学学报》、《Applied Economics》(SSCI)、《Finance Research Letters》(SSCI)、《Applied EconomicsLetters》(SSCI)、《中国管理科学》、《管理工程学报》、《系统工程理论与实践》等国内外学术期刊发表论文100余篇,获得6项技术专利,出版专著5部。
4 题目:The Real Cost of Machine Readability
报告人:石 芸 (华东师范大学)
摘要:The rise of machine processing encourages machine-friendly financial filings. Despite the improvement in market efficiency, we emphasize the potential deterioration in real efficiency induced by higher machine readability. Specifically, it improves the revelatory efficiency of fixed investments but hampers that of R&D. Value firms benefit, whereas growth firms are hurt. This divergence stems from machine readability enhancing learning about assets-in-place while crowding out growth-related information, evidenced by shifts in the informational composition of stock prices. The deteriorated managerial learning generates real economic outcomes including weakened investment efficiency and patent quality, highlighting the overlooked downside of machine-readable filings. This is a joint work with Qinglu Jin and Wei Li.
报告人简介:石芸,华东师范大学统计学院、统计交叉科学研究院教授、博士生导师,研究领域为行为金融与金融工程。在Operations Research、INFORMS Journal on Computing等国内外学术期刊发表论文20余篇,入选上海市浦江人才计划,主持国家自然科学基金项目三项;现任中国运筹学会金融工程与金融风险管理分会常务理事、管理科学与工程学会理事、上海市运筹学会青年委员等。